Brasil importa 85% dos fertilizantes que usa: por que isso é uma bomba-relógio para o agro
A dependência externa de insumos expõe o agronegócio brasileiro a riscos cambiais, geopolíticos e de abastecimento que pressionam margens e colocam em xeque a segurança alimentar do país
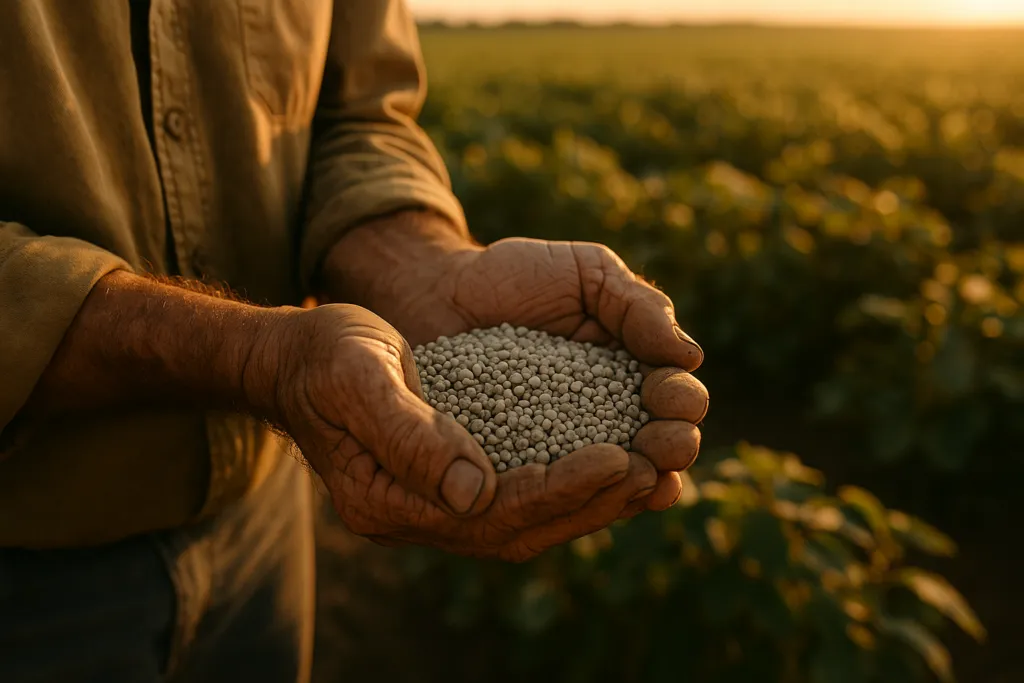
O Brasil é a quinta maior extensão territorial do planeta, tem um dos agronegócios mais dinâmicos do mundo e responde por uma fatia expressiva da produção global de grãos, carnes e fibras. Mas existe um calcanhar de Aquiles pouco discutido fora dos círculos especializados: o país importa aproximadamente 85% de todos os fertilizantes que seus produtores rurais utilizam a cada safra.
Não é exagero dizer que essa dependência é uma das maiores vulnerabilidades estruturais do agro brasileiro. Quando o dólar sobe, quando uma guerra estoura em regiões produtoras ou quando um porto estrangeiro fecha por crise logística, o custo de plantar no Brasil sobe junto — e o produtor paga a conta.
De onde vêm os fertilizantes que o Brasil usa?
A maior parte dos fertilizantes consumidos no Brasil vem de três grandes grupos de países: Rússia e Bielorrússia (potássio e nitrogenados), Marrocos e países do Norte da África (fosfatados) e China (uréia e outros compostos nitrogenados). O Brasil possui reservas minerais que poderiam reduzir essa dependência — especialmente de potássio, com jazidas em áreas como Amazonas e Sergipe —, mas a extração e o beneficiamento em escala ainda são limitados.
O resultado prático: o produtor rural brasileiro está, na prática, subordinado a decisões tomadas em Moscou, Minsk, Rabat e Pequim toda vez que vai montar o seu custo de produção para a próxima temporada.
O impacto financeiro direto no produtor
Fertilizantes representam, em média, 30% a 40% do custo de produção da soja, o principal produto de exportação do agronegócio brasileiro. Para o milho, essa participação também é relevante. Isso significa que qualquer oscilação significativa no preço internacional dos insumos se traduz diretamente em pressão sobre a margem do agricultor.
O episódio mais recente e doloroso foi o choque de preços de 2021 e 2022, quando a guerra na Ucrânia e as sanções à Rússia e à Bielorrússia provocaram uma disparada brutal nos preços de fertilizantes no mercado global. O quilo da uréia chegou a custar três vezes mais do que o usual. Muitos produtores renegociaram lavouras, reduziram doses aplicadas e viram a rentabilidade da safra evaporar antes mesmo de a primeira semente ser plantada.
Produzir mais não significa lucrar mais quando o custo dos insumos corrói tudo pelo caminho.
Por que o Brasil ainda não resolveu isso?
A resposta é complexa e envolve múltiplos fatores:
1. Investimento insuficiente na cadeia mineral: As reservas de potássio do Brasil são conhecidas, mas explorar essas jazidas exige bilhões em infraestrutura, licenciamento ambiental e logística de escoamento — algo que o setor privado hesita em assumir sozinho sem garantias de longo prazo.
2. Dependência histórica consolidada: Décadas de importação barata criaram uma cadeia agroindustrial completamente adaptada ao modelo externo. Mudar isso demanda política industrial de Estado com horizonte de 10 a 20 anos.
3. Custo Brasil e burocracia: Projetos de mineração no país enfrentam um dos ambientes regulatórios mais complexos do mundo. O tempo entre a descoberta de uma jazida e o início da produção pode ultrapassar 15 anos.
4. Falta de política perene: O agronegócio brasileiro — como sinalizou o próprio setor à InfoMoney — quer políticas mais duradouras para enfrentar juros, clima e Custo Brasil. A questão dos fertilizantes entra exatamente nessa lacuna: cada governo discute o tema, mas poucos avançam com consistência.
Qual o risco real para quem está no campo?
O risco não é abstrato. Ele aparece no bolso, na planilha e no banco. Os principais pontos de atenção são:
- Câmbio: Com os fertilizantes precificados em dólar, qualquer valorização da moeda americana encarece imediatamente o custo de produção em reais.
- Geopolítica: Conflitos em regiões exportadoras de insumos — como já vimos na Ucrânia — podem provocar escassez súbita e disparada de preços.
- Logística global: Crises em rotas marítimas, como as tensões no Mar Vermelho em anos recentes, impactam o frete e o prazo de entrega dos insumos.
- Especulação financeira: Fundos e tradings internacionais operam o mercado de fertilizantes como qualquer outra commodity, o que adiciona volatilidade descolada da oferta e demanda real.
Existem oportunidades dentro do problema?
Sim — e elas já estão em movimento, ainda que timidamente.
Fertilizantes alternativos e bioinsumos: O mercado de bioestimulantes, inoculantes e fertilizantes organominerais cresceu nos últimos cinco anos no Brasil. Empresas como Vittia, Lavoro e uma série de startups do agro estão apostando em soluções que reduzem a dependência dos sintéticos importados. A Embrapa tem pesquisas avançadas em fixação biológica de nitrogênio que já impactam a soja.
Mineração nacional de potássio: Projetos como o da Potássio do Brasil (Autazes, AM) e iniciativas em Sergipe estão em diferentes fases de desenvolvimento. Se avançarem, podem mudar estruturalmente o cenário em 10 a 15 anos.
Eficiência no uso de fertilizantes: Tecnologia de precisão — sensores de solo, mapas de variabilidade, aplicação por taxa variável — permite que o produtor use menos insumo com o mesmo ou maior resultado. A inteligência artificial, em alta no agro brasileiro, está potencializando essa frente.
Acordos comerciais estratégicos: O governo brasileiro tem buscado diversificar fontes de fornecimento, incluindo tratativas com Canadá, Israel e países africanos. Diversificar a origem é um passo importante enquanto a produção nacional não decola.
O que o produtor e o empresário do agro precisam observar
A dependência de 85% não vai desaparecer da noite para o dia. Mas há decisões que podem ser tomadas agora:
Na gestão financeira: Travar preços de fertilizantes via contratos futuros ou fixar compras antecipadas em janelas de preço favorável pode proteger a margem. Quem faz gestão de risco de insumos com a mesma atenção que dá ao hedge da produção está à frente.
Na estratégia de longo prazo: Avaliar o uso crescente de bioinsumos não apenas como tendência sustentável, mas como estratégia de redução de custo e de risco de abastecimento.
Na leitura de cenário: Monitorar o câmbio, os preços internacionais de uréia, MAP e KCl, e qualquer instabilidade geopolítica nas regiões fornecedoras é tão importante quanto acompanhar a cotação da soja em Chicago.
O desafio não está apenas na lavoura. Está na capacidade do Brasil de entender que liderar o ranking mundial de exportações de alimentos enquanto importa 85% do que precisa para produzir é uma contradição que, cedo ou tarde, apresenta a conta.
O agro brasileiro tem tamanho, tecnologia e capacidade de gestão para enfrentar esse problema. O que ainda falta é a combinação certa de política pública consistente, investimento privado de longo prazo e consciência de que a soberania produtiva começa antes da semente — começa no insumo que a nutre.
Crédito Rural em Queda de 44%: O Que a Retração do Banco do Brasil Revela Sobre a Safra 2026/2027
Agronegócio bate recorde de empregos, mas juros altos e dívidas rurais ameaçam o crescimento