Brasil vai responder por 42% da soja mundial: gigante ou refém do próprio sucesso?
O país que alimenta o mundo enfrenta o paradoxo de liderar a produção global de soja enquanto ainda depende de infraestrutura frágil, fertilizantes importados e rotas logísticas limitadas para converter volume em lucro real.
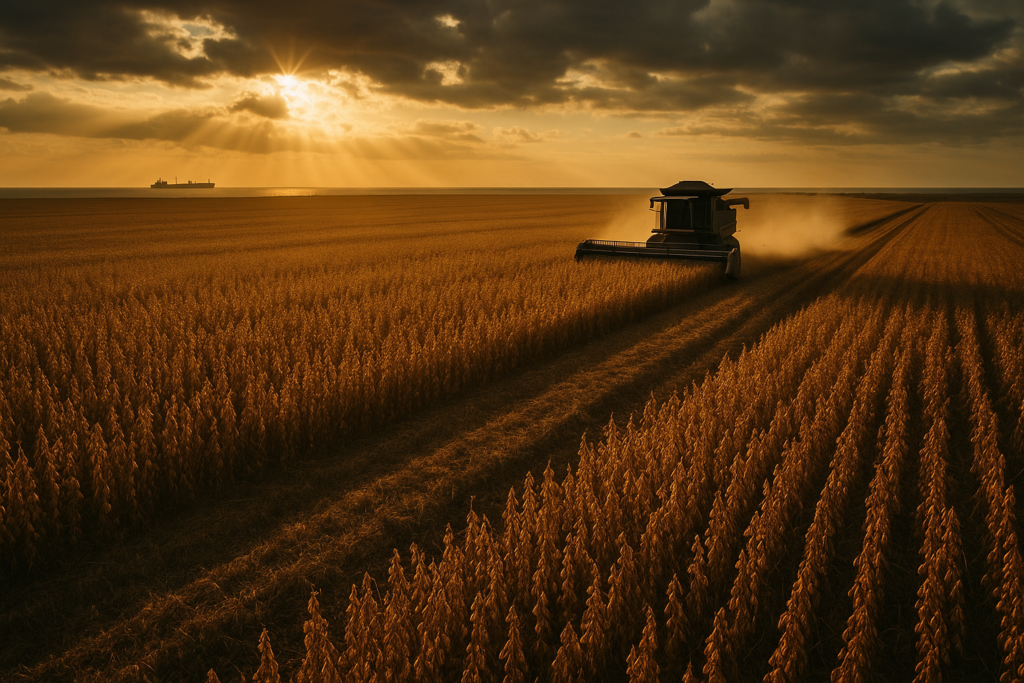
Produzir 42% de toda a soja colhida no planeta é uma marca que poucos países já alcançaram em qualquer commodity da história. O Brasil chegou lá. Mas essa grandeza carrega uma pergunta que os produtores rurais, cooperativas e investidores do agro precisam responder com urgência: estamos preparados para transformar esse volume em rentabilidade sustentável?
Os dados que circulam neste setembro de 2026 pintam um cenário de contrastes. O agronegócio brasileiro deve movimentar R$ 3,13 trilhões em 2026, segundo projeção do Cepea/Esalq. O PIB-Agro cresceu expressivos 12% em 2025. As exportações do setor bateram US$ 15,1 bilhões só em agosto, distribuídas em mais de 1,4 mil municípios. E a soja brasileira domina mercados que vão de Xangai a Roterdã.
Mas o mesmo setor que celebra esses números registrou uma queda de 2% no PIB do agronegócio no primeiro trimestre de 2026. A União Europeia suspendeu importações de carnes brasileiras. Angola pediu socorro ao Brasil para deixar de importar alimentos — o que revela tanto o prestígio quanto a responsabilidade que o país passou a carregar. O agro brasileiro virou referência global, mas ainda opera com gargalos que podem custar caro.
O que significa ser responsável por 42% da soja do mundo
Para entender o peso desse número, pense assim: a cada dez sacos de soja consumidos no mundo, mais de quatro saíram de fazendas brasileiras. Isso coloca o Brasil em posição única — e também vulnerável. Quando o Brasil vai bem, o mercado global respira. Quando o Brasil enfrenta problema, os preços no mundo inteiro se movem.
Essa concentração de oferta traz poder de mercado, mas também cria dependências. O comprador sabe que precisa do Brasil. O Brasil, por sua vez, sabe que qualquer falha logística, climática ou sanitária tem custo imediato nas cotações internacionais — e no bolso de cada produtor.
A questão central não é mais se o Brasil consegue produzir. A questão é: consegue escoar, com eficiência, a preços competitivos e por rotas diversificadas?
A Rota Bioceânica entra em cena — e muda o tabuleiro
Uma das notícias mais estratégicas desta semana é justamente a Rota Bioceânica, corredor que conectará o Centro-Oeste brasileiro aos portos do Pacífico, passando por Paraguai, Bolívia e Chile. Isso coloca a Ásia — principal destino da soja brasileira — a distâncias de navegação muito menores do que a rota tradicional pelo Atlântico.
Para o produtor de Mato Grosso ou Goiás, isso pode significar redução de custo de frete e maior competitividade frente à soja americana e argentina. Para o investidor, é uma mudança estrutural no mapa logístico do agro — o tipo de movimento que demora décadas para se concretizar, mas que, quando acontece, redefine quem ganha e quem perde na cadeia.
Não é hype. É infraestrutura. E infraestrutura, no agro, é o que separa volume de margem.
Fertilizantes: o calcanhar de Aquiles que pode estar ficando para trás
Outro sinal positivo desta semana vem da produção de fertilizantes fosfatados nacionais, que avança e começa a reduzir a dependência externa. Esse é um ponto crítico que muitos leitores fora do setor desconhecem: o Brasil, maior produtor de grãos do mundo, importa cerca de 85% dos fertilizantes que usa.
Isso significa que boa parte da competitividade do agro brasileiro está nas mãos de Rússia, China, Marrocos e Belarus — países cujas relações geopolíticas são instáveis. Quando a guerra na Ucrânia explodiu em 2022, os preços de fertilizantes dispararam e o custo de produção do agricultor brasileiro foi às alturas.
O avanço da produção nacional de fosfatados não resolve tudo, mas é um passo real rumo a soberania de insumos — algo que impacta diretamente a rentabilidade de longo prazo do produtor e a previsibilidade do setor.
A suspensão europeia de carnes: lição de gestão de risco
Enquanto a soja celebra recordes, a carne brasileira enfrenta um obstáculo sério: a União Europeia suspendeu importações de carnes do Brasil. O motivo exato ainda está em apuração, mas o impacto é imediato — bloqueio de acesso a um dos mercados mais exigentes e bem pagadores do planeta.
Esse episódio é um alerta que vai além da pecuária. Ele mostra que escala sem rastreabilidade, certificação e gestão sanitária rigorosa é uma bomba-relógio. O mercado europeu não paga mais por qualidade — ele exige qualidade como pré-requisito. Quem não se adequar, fica de fora.
Para cooperativas, frigoríficos e produtores que exportam, a mensagem é clara: compliance sanitário e ambiental não é custo. É passaporte de acesso a mercado.
R$ 3,13 trilhões em movimento — mas quem está capturando esse valor?
A projeção do Cepea para o agronegócio em 2026 é impressionante. Mas há uma pergunta que todo gestor do setor deveria fazer: de R$ 3,13 trilhões em movimentação, quanto fica no produtor? Quanto fica na região produtora? Quanto fica no Brasil?
O fato de multinacionais do agronegócio estarem anunciando planos bilionários para dobrar faturamento no Brasil até 2030 é um sinal ambíguo. Por um lado, é voto de confiança no país. Por outro, lembra que grande parte do valor gerado no campo ainda é capturado por traders, insumos importados e infraestrutura sob controle privado internacional.
Produzir mais não significa necessariamente lucrar mais. A diferença está cada vez mais em quem controla a cadeia — do gene da semente ao porto de embarque.
O que o produtor e o empresário do agro precisam observar agora
Diante desse cenário complexo, algumas balizas práticas para quem está no setor:
- Diversificação de rotas logísticas: acompanhe o avanço da Rota Bioceânica. Ela ainda está em construção, mas quem se posicionar antes colherá vantagem competitiva real em frete e acesso ao mercado asiático.
- Gestão de risco sanitário: a suspensão europeia da carne é caso de estudo. Rastreabilidade e certificação deixaram de ser diferenciais — são requisitos de acesso a mercados premium.
- Atenção aos fertilizantes nacionais: o avanço da produção doméstica de fosfatados pode gerar oportunidades de contratos de longo prazo com fornecedores nacionais, reduzindo exposição cambial e geopolítica.
- Volume não é sinônimo de margem: o recuo de 2% no PIB-Agro no primeiro trimestre de 2026, mesmo com produção recorde, mostra que custos de produção e logística ainda corroem resultado. Gestão financeira é diferencial competitivo.
- Internacionalização como estratégia: o interesse de Angola pelo modelo agrícola brasileiro abre oportunidades reais para empresas, consultorias e cooperativas que queiram atuar fora do Brasil — especialmente na África, onde a demanda por segurança alimentar cresce.
O Brasil que alimenta o mundo precisa aprender a se alimentar melhor
Liderar 42% da produção mundial de soja é uma conquista histórica. Mas conquista não paga conta. O agronegócio brasileiro está diante de um momento em que o desafio não está mais na lavoura — está na estratégia, na infraestrutura, na gestão de risco e na capacidade de capturar valor ao longo de toda a cadeia.
O Brasil plantou. Colheu. Agora precisa vender bem, escoar com eficiência, proteger o acesso aos mercados e garantir que a grandeza do campo se converta em prosperidade real para quem produz.
Essa é a pauta do agronegócio brasileiro em 2026. E ela começa muito antes da porteira da fazenda.
Brasil pode colher 366,6 milhões de toneladas de grãos: o que esse recorde significa para produtor e mercado

Soja dispara em Chicago e comercialização da safra brasileira chega a 88,7%: o que está por trás desse movimento
